Assurance location utilitaire : est-elle vraiment indispensable ?
Une franchise de 1 000 à 2 500 € peut transformer un déménagement prétendument économique en opération déficitaire. Pour les utilitaires de plus de 15 m³, certains loueurs prévoient même une franchise pouvant atteindre 3 000 €.
Assurance location utilitaire: est-elle vraiment indispensable?
Le tarif affiché sur le devis ne représente donc qu’une partie du risque.
Comparer les offres de location de voiture en France
Voir les offres disponiblesLien partenaire — comparateur DiscoverCarsLa question n’est pas de savoir si l’assurance de location est obligatoire. La responsabilité civile l’est déjà et elle est incluse dans le contrat. La vraie question est plus précise: faut-il payer une protection complémentaire pour réduire le montant restant à votre charge en cas de choc, de vol ou de dommage sur le véhicule?
La réponse dépend de trois paramètres: la valeur de l’utilitaire, votre capacité à absorber une franchise élevée et le niveau réel de couverture proposé. Dans la majorité des déménagements, le rachat de franchise n’est pas une dépense absurde. Mais le souscrire sans lire les exclusions ne constitue pas une stratégie. Vous pouvez payer une option et rester exposé au toit, aux pneus, au chargement ou à certains dommages de manœuvre.
La responsabilité civile incluse ne protège pas votre déménagement
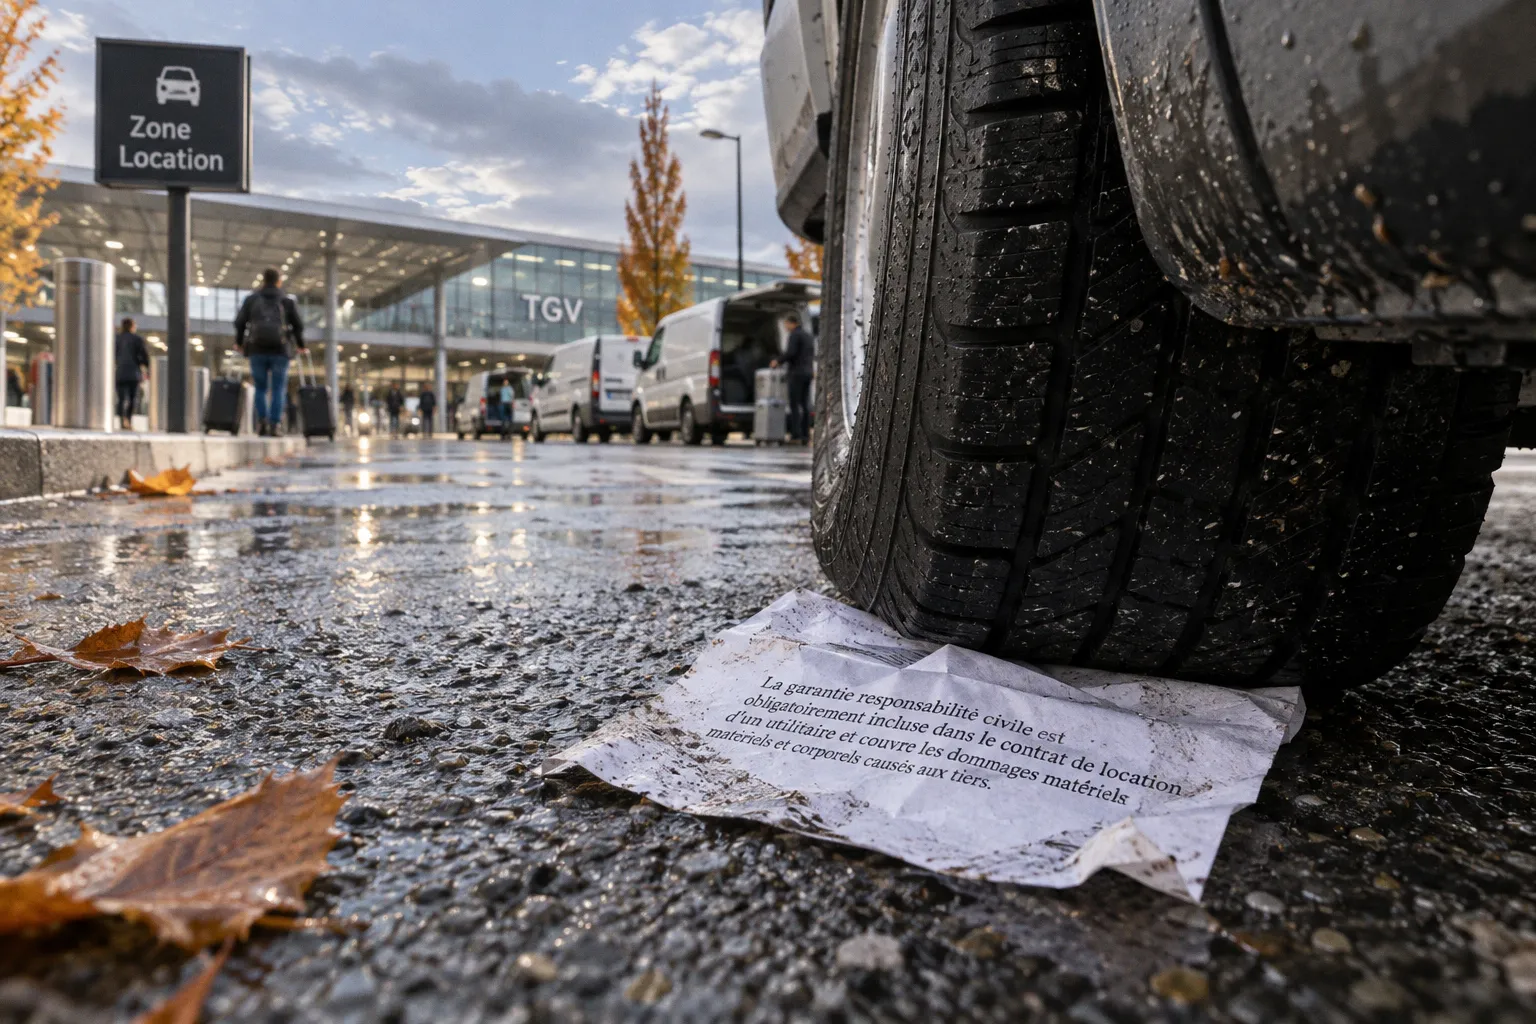
La garantie minimale d’une location d’utilitaire couvre la responsabilité civile. Elle indemnise les dommages matériels et corporels causés à des tiers. Vous heurtez un autre véhicule, endommagez une clôture ou blessez quelqu’un: cette garantie intervient dans le cadre prévu par le contrat.
Elle ne couvre pas tout.
La responsabilité civile ne sert pas à réparer automatiquement l’utilitaire loué. Elle ne rembourse pas non plus vos meubles, vos appareils électroménagers, vos cartons ou votre matériel personnel transporté dans la caisse. Si le chargement tombe pendant le trajet et casse plusieurs meubles, l’assurance standard du loueur ne constitue pas une assurance du contenu.
Cette distinction est souvent mal comprise au comptoir. Le mot assurance figure sur le contrat, mais il désigne d’abord une protection contre les dommages causés aux tiers. Il ne signifie pas que vous conduisez avec un risque financier limité.
Ce que couvre généralement le contrat de base
La couverture minimale permet principalement de traiter les conséquences d’un accident dont vous seriez responsable vis-à-vis d’une autre personne. Elle répond à une obligation légale. Elle ne supprime pas la franchise prévue pour les dommages subis par le véhicule loué.
Dans un déménagement, les situations à risque sont nombreuses:
- marche arrière dans une cour étroite;
- frottement contre un mur ou un poteau;
- accrochage lors d’un stationnement en ville;
- dommage causé par une hauteur mal évaluée;
- vol total ou tentative de vol;
- choc sur une partie basse difficile à voir depuis le poste de conduite;
- détérioration d’un pneu ou d’un élément vitré.
La responsabilité civile ne transforme pas ces événements en dépenses nulles. Elle traite un risque précis. La franchise traite un autre risque: celui des dommages imputés au véhicule loué.
L’assurance de base vous permet de circuler légalement. Elle ne vous permet pas de circuler sans risque financier.
La franchise: le véritable prix du risque
La franchise correspond à la somme qui reste à votre charge lorsque le loueur retient votre responsabilité dans un sinistre couvert. Sans rachat de franchise, le montant se situe le plus souvent entre 1 000 et 2 500 €. Pour certains grands utilitaires, il peut monter jusqu’à 3 000 €.
Le montant exact dépend du véhicule, du loueur, de la catégorie et des conditions générales. Ne raisonnez donc pas uniquement sur le prix de la journée. Examinez la franchise associée au modèle réservé.
Un utilitaire de 6 m³ et un camion de 20 m³ ne présentent pas la même exposition. Le second est plus long, plus haut, plus lourd et moins maniable. Le risque de toucher un haut de caisse, un angle ou une partie basse augmente mécaniquement. La facture potentielle suit la même logique.
Le calcul à faire avant de réserver
Comparez le coût de l’option avec la perte maximale que vous pouvez supporter.
Une protection complémentaire coûte en moyenne 15 à 25 € par jour. Pour une location de deux jours, cela représente environ 30 à 50 €. Pour une durée plus longue, la prime augmente, mais la franchise reste souvent le point financier déterminant.
Le raisonnement est simple:
| Situation | Coût immédiat | Exposition en cas de dommage |
|---|---|---|
| Assurance de base uniquement | Aucun supplément | Franchise souvent comprise entre 1 000 et 2 500 € |
| Rachat de franchise partiel | Supplément journalier | Reste à charge réduit, mais non nul |
| Rachat de franchise total | Supplément journalier plus élevé selon l’offre | Reste à charge limité selon les exclusions |
| Assurance externe ou carte bancaire | Prime déjà payée ou coût séparé | Couverture soumise à des conditions strictes |
Si une dépense imprévue de 2 000 € déséquilibre votre budget, la protection complémentaire possède une utilité concrète. Si vous pouvez absorber cette somme et que la location est courte, vous pouvez accepter le risque. Mais vous devez alors assumer cette décision jusqu’au bout.
Le calcul devient moins favorable lorsque le contrat contient une franchise élevée, des exclusions nombreuses ou un plafond de garantie bas. Un rachat qui coûte 20 € par jour ne vaut pas automatiquement 20 € de tranquillité. Sa valeur dépend de ce qu’il couvre réellement.
Choc, vol et responsabilité: trois dossiers différents
Un accident responsable, un vol et une détérioration constatée au retour ne sont pas toujours traités selon les mêmes règles. Le contrat peut appliquer des montants distincts. Il peut aussi prévoir des conditions particulières: respect des horaires de restitution, conservation des clés, stationnement dans un lieu sécurisé, déclaration rapide du sinistre.
Ne vous contentez pas de demander si l’utilitaire est assuré. Demandez:
1. Quel est le montant de la franchise en cas de choc?
2. Quel est le montant applicable en cas de vol?
3. Le rachat couvre-t-il les deux situations?
4. Les dommages au toit et aux pneus sont-ils exclus?
5. Le montant restant à charge est-il réduit à zéro ou seulement abaissé?
6. Une déclaration auprès de la police ou du loueur est-elle exigée dans un délai précis?
Ces réponses doivent apparaître dans les conditions du contrat ou dans la notice de l’option. Une réponse orale imprécise ne réduit pas votre responsabilité.
Les cartes bancaires ne sont pas une solution automatique
Les cartes haut de gamme, notamment certaines Visa Premier ou Gold Mastercard, peuvent inclure une garantie de rachat de franchise. Cette possibilité séduit les locataires qui veulent éviter l’option du loueur. Elle ne doit pas être considérée comme acquise.
Les véhicules utilitaires sont fréquemment exclus. Certaines cartes limitent aussi leur couverture au volume du véhicule. Une limite de 8 m³ est par exemple courante dans certaines garanties. Un fourgon de déménagement de 12 m³ ou 20 m³ peut donc sortir du périmètre, alors même que la location a été réglée avec la carte concernée.
La confusion vient souvent du vocabulaire commercial. Une carte peut couvrir les voitures particulières et exclure les utilitaires. Elle peut accepter un petit véhicule de livraison et refuser un camion destiné à un déménagement. Elle peut enfin couvrir le véhicule, mais pas les dommages exclus par le contrat du loueur.
Vérifiez cinq conditions avant de compter sur votre carte
Lisez la notice d’assurance de la carte. Ne vous fiez pas à son niveau de gamme ni à une formule générale présentée par le conseiller bancaire.
Contrôlez les points suivants:
- Catégorie du véhicule: utilitaire, camionnette et camion peuvent être traités différemment.
- Volume utile ou poids du véhicule: la garantie peut s’arrêter à une limite précise.
- Durée de location: certaines couvertures imposent un nombre maximal de jours.
- Conducteurs autorisés: le conducteur doit souvent être le titulaire de la carte ou figurer au contrat.
- Exclusions techniques: toit, soubassement, pneus, pare-brise et accessoires peuvent rester hors garantie.
Ajoutez un sixième point: le paiement. La carte exige généralement que la location soit réglée avec elle. Une réservation payée par un autre moyen peut annuler la couverture.
Demandez une confirmation écrite à l’assureur de la carte avant le départ. Indiquez le modèle ou la catégorie, le volume de l’utilitaire, la durée, le pays de location et les conducteurs prévus. Sans cette vérification, vous ne connaissez pas votre franchise réelle.
La carte bancaire ne couvre pas davantage vos meubles et objets transportés. Même lorsqu’elle prend en charge le rachat de franchise, elle ne devient pas une assurance habitation mobile.
Rachat de franchise: une protection utile, mais incomplète
Le rachat de franchise peut être partiel ou total. Cette distinction modifie directement le montant que vous devrez payer après un sinistre.
Avec un rachat partiel, la franchise diminue sans disparaître. Vous remplacez par exemple une exposition de plusieurs milliers d’euros par un reste à charge inférieur, mais toujours présent. Avec un rachat total, le contrat peut annoncer une franchise nulle ou très faible. Cette formulation ne signifie pas que tous les dommages sont couverts.
Lisez les exclusions avant de regarder le tarif.
Les zones qui restent fréquemment à votre charge
Les contrats de protection complémentaire excluent couramment certains éléments particulièrement exposés:
- le haut de caisse et le toit;
- le bas de caisse et les parties situées sous le véhicule;
- les pneumatiques;
- le bris de glace;
- les accessoires ou équipements ajoutés;
- les dommages consécutifs à une mauvaise utilisation;
- les frais liés à une erreur de carburant;
- les objets personnels transportés.
Le haut de caisse constitue un risque spécifique aux utilitaires. Vous entrez dans un parking, passez sous une structure ou vous garez près d’un auvent: la hauteur du véhicule devient un paramètre de sécurité. Les capteurs et rétroviseurs ne donnent pas toujours une vision suffisante de la partie supérieure.
Le bas de caisse pose le problème inverse. Une bordure, un ralentisseur ou une rampe mal négociée peut endommager une zone invisible depuis le siège conducteur. Si le contrat exclut cette partie, le rachat de franchise ne vous protège pas.
Les pneus sont également souvent traités à part. Une crevaison liée à un objet sur la chaussée et un dommage résultant d’un choc contre un trottoir peuvent être exclus ou soumis à des conditions différentes.
Le contrat ne couvre pas la négligence sans limite
Une protection complémentaire n’autorise pas toutes les pratiques. La conduite sous l’emprise de l’alcool ou de stupéfiants, l’utilisation par un conducteur non déclaré, le transport interdit ou le non-respect des conditions contractuelles peuvent faire perdre la garantie.
Le loueur peut aussi examiner les circonstances du dommage. Un véhicule rendu avec des dégâts non signalés, des clés absentes ou des documents manquants entraîne une procédure distincte. La prise de photos au départ et au retour ne remplace pas la lecture du contrat, mais elle limite les contestations sur l’état du véhicule.
Avant de quitter l’agence:
1. Photographiez chaque côté de la carrosserie.
2. Cadrez les jantes, les pneus, les rétroviseurs et les vitrages.
3. Contrôlez le toit si l’accès le permet.
4. Demandez que les dommages déjà présents figurent sur l’état contradictoire.
5. Vérifiez le niveau de carburant et le kilométrage.
6. Conservez les documents et les photos jusqu’à la clôture de la location.
Cette procédure prend quelques minutes. Elle protège contre une facturation d’un dommage antérieur, pas contre un accident que vous causerez pendant le trajet.
Le chargement reste le risque le plus mal assuré
Vous pouvez réduire la franchise du véhicule et rester sans protection pour votre mobilier. C’est le point que les locataires négligent le plus souvent.
Les assurances standards de location d’utilitaire ne couvrent pas les meubles et objets personnels placés dans la caisse. Une armoire rayée, un écran cassé ou un carton détrempé ne relève pas automatiquement de la garantie du véhicule. Le contrat porte sur l’utilitaire et la responsabilité civile, pas sur la valeur de son contenu.
La protection du chargement dépend éventuellement d’une assurance distincte, par exemple une garantie liée à votre assurance habitation. Les conditions exactes varient selon chaque contrat. Ne supposez pas que votre assurance multirisque habitation couvre automatiquement un déménagement réalisé avec un véhicule loué. Vérifiez le transport, les biens concernés, les circonstances du dommage, les exclusions et le plafond d’indemnisation.
Réduire les dommages par la méthode de chargement
La meilleure protection du contenu commence avant le départ. Le volume utile ne suffit pas. La manière de répartir la charge influence la stabilité, le freinage et les risques de casse.
Chargez les éléments lourds au plus près de la cloison avant, entre les essieux, sans dépasser les limites prévues. Placez les cartons fragiles au-dessus des charges rigides. Évitez de laisser des objets libres dans la caisse. Un carton qui se déplace à chaque freinage finit par écraser ceux qui l’entourent.
Utilisez:
- des sangles de déménagement adaptées;
- des couvertures ou protections pour les meubles;
- des coins en carton ou en mousse;
- un film étirable pour regrouper les petits éléments;
- des cales pour empêcher les appareils de bouger;
- des cartons de taille régulière pour former des blocs stables.
Ne bloquez pas les portes et ne masquez pas les équipements de sécurité. Ne surchargez pas l’arrière au point de délester l’essieu avant. Le PTAC du véhicule reste la limite absolue. Un utilitaire qui paraît disposer de volume peut atteindre sa charge maximale avant d’être rempli.
Pour un déménagement étudiant ou un petit studio, une camionnette de faible volume peut réduire le coût de location et simplifier les manœuvres. Pour un F3 complet, sous-estimer le volume crée souvent un second trajet. Vous payez alors une journée supplémentaire, du carburant, des kilomètres et une nouvelle exposition au risque. Le véhicule le moins cher sur le devis n’est pas toujours le moins cher au total.
Assurance et choix de l’utilitaire doivent être décidés ensemble
Le niveau de couverture dépend directement du véhicule. Un petit utilitaire chargé de quelques cartons ne présente pas la même exposition qu’un grand fourgon utilisé pour un déménagement complet.
Avant de choisir, croisez quatre données:
- le volume nécessaire;
- le PTAC et la charge utile;
- la difficulté des itinéraires;
- le montant de la franchise.
Un grand volume réduit parfois le nombre de trajets. Il augmente aussi la hauteur, la longueur, le rayon de braquage et la facture potentielle en cas de sinistre. La rentabilité ne se mesure pas uniquement au nombre de kilomètres économisés.
Petit utilitaire ou grand fourgon: le compromis financier
| Paramètre | Petit utilitaire | Grand utilitaire |
|---|---|---|
| Maniabilité | Plus simple en ville et dans les parkings | Manœuvres plus exigeantes |
| Risque de hauteur | Limité, selon le modèle | Plus élevé avec un haut de caisse important |
| Nombre de trajets | Peut augmenter pour un logement complet | Souvent réduit |
| Franchise | Généralement inférieure, selon le loueur | Peut atteindre 3 000 € chez certains loueurs |
| Conduite avec permis B | Possible si le PTAC reste dans la limite autorisée | À vérifier impérativement selon le véhicule |
| Coût d’une erreur de dimensionnement | Trajet supplémentaire | Franchise et dommages potentiellement plus élevés |
Le permis B permet de conduire certains utilitaires, mais pas n’importe quel véhicule dans n’importe quelle configuration. Vérifiez le PTAC indiqué au contrat. Ne choisissez pas un camion uniquement sur son volume utile annoncé.
Pour un trajet urbain avec plusieurs arrêts, la protection complémentaire prend davantage de sens. Chaque manœuvre ajoute une occasion de toucher un obstacle. Pour un parcours court, simple et réalisé par un conducteur habitué aux grands véhicules, le risque peut être inférieur. Il n’est jamais nul.
Quand le rachat de franchise est rentable
Le rachat est généralement rationnel dans les situations suivantes:
1. Vous louez un utilitaire de grand volume.
La franchise peut être élevée et la hauteur complique les manœuvres.
2. Vous conduisez rarement ce type de véhicule.
Les dimensions changent les trajectoires, les distances de freinage et les angles morts.
3. Vous circulez en centre-ville.
Les rues étroites, les livraisons et les stationnements augmentent les risques de carrosserie.
4. Plusieurs conducteurs se relaient.
Le contrat doit les déclarer. La multiplication des conducteurs augmente aussi la difficulté de contrôler l’usage du véhicule.
5. Vous ne pouvez pas immobiliser 1 000 à 2 500 €.
La franchise est une dette potentielle immédiate, pas un risque abstrait.
6. Le déménagement comporte plusieurs jours de location.
Vous multipliez les stationnements, les trajets et les occasions de dommage.
À l’inverse, vous pouvez renoncer à l’option si la franchise ne menace pas votre budget, si le trajet est simple et si vous avez vérifié une couverture externe réellement applicable. Cette décision exige une lecture complète des exclusions. Économiser l’option ne consiste pas à ignorer le risque; cela consiste à l’accepter en connaissance de cause.
Le bon choix n’est pas l’assurance la moins chère. C’est le niveau de risque que votre budget peut absorber sans compromettre le déménagement.
Comment comparer deux offres de location
Ne comparez pas seulement le prix affiché par jour. Construisez le coût total prévisible.
Additionnez:
- le tarif de location;
- le kilométrage inclus et les kilomètres supplémentaires;
- le carburant;
- la caution;
- l’option de rachat de franchise;
- les frais de conducteur additionnel;
- les frais de restitution hors horaires;
- les éventuels équipements de manutention;
- le coût d’un trajet supplémentaire si le volume est insuffisant.
Puis examinez la franchise et les exclusions. Une offre légèrement plus chère peut être plus rentable si elle réduit fortement l’exposition. À l’inverse, une option d’assurance coûteuse peut rester médiocre si elle exclut les zones les plus vulnérables du véhicule.
Demandez le détail écrit des dommages couverts. Les formulations vagues comme protection renforcée, sérénité ou couverture complète ne suffisent pas. Vous devez connaître le montant restant à charge et les éléments exclus.
Les erreurs qui coûtent le plus cher
Certaines décisions reviennent régulièrement dans les dossiers de location:
- réserver le plus petit véhicule sans estimer le volume des meubles;
- accepter une franchise élevée sans disposer de l’épargne nécessaire;
- croire qu’une carte bancaire couvre tous les utilitaires;
- confondre responsabilité civile et assurance du chargement;
- ne pas déclarer un second conducteur;
- négliger les dommages au toit, aux pneus ou au bas de caisse;
- signer l’état du véhicule sans inspection détaillée;
- charger sans sangles ni protection;
- rendre le véhicule sans signaler immédiatement un incident;
- choisir une assurance sur son intitulé commercial plutôt que sur ses exclusions.
La plupart de ces erreurs ne viennent pas d’un manque d’information générale. Elles viennent d’une lecture trop rapide du contrat et d’un calcul limité au prix de location.
Verdict: indispensable dans certains cas, superflue dans aucun sans vérification
L’assurance de base est obligatoire et incluse, mais elle reste limitée à la responsabilité civile. Elle ne couvre pas automatiquement les dommages à l’utilitaire ni les biens transportés. Sans protection complémentaire, la franchise peut atteindre 1 000 à 2 500 €, voire 3 000 € pour certains grands volumes.
Pour un déménagement avec un fourgon de plus de 15 m³, plusieurs conducteurs ou un parcours urbain complexe, le rachat de franchise est généralement un coût rationnel. Vous payez une option journalière pour limiter une perte potentielle considérable. Le choix devient encore plus défendable si votre budget ne permet pas d’absorber la franchise.
Pour une petite camionnette, un trajet court et un conducteur expérimenté, vous pouvez conserver l’assurance de base. Faites-le uniquement après avoir vérifié la franchise, le vol, les exclusions et votre éventuelle couverture bancaire. Une carte Gold ou Visa Premier ne garantit pas automatiquement les utilitaires de déménagement, surtout au-delà de certaines limites de volume.
La décision finale tient en une règle: identifiez séparément le risque sur le véhicule et le risque sur le chargement. Rachetez la franchise si nécessaire. Protégez vos meubles par un contrat adapté si votre assurance habitation le permet. Et ne confondez jamais un supplément payé au loueur avec une couverture intégrale.
Questions fréquentes
L'assurance de location d'utilitaire est-elle obligatoire ?
Qu'est-ce qu'une franchise de location d'utilitaire ?
Mes meubles sont-ils assurés par le contrat de location ?
Ma carte bancaire couvre-t-elle la location d'un utilitaire ?
Quels dommages sont souvent exclus du rachat de franchise ?
Également intéressant
 Déménagement et logistiqueVolume de camionnette : quelle taille pour quel déménagement ?
 Déménagement et logistiqueCamion de déménagement : notre verdict pour faire le bon choix
 Déménagement et logistiqueLocation d'utilitaire : le verdict sur les meilleures options
 Déménagement et logistiqueCamion de déménagement pas cher : ce que révèlent nos tests